physed.es


El Tribunal Supremo ha modificado su doctrina en lo que se refiere a la devolución del denominado Impuesto de Plusvalía en una sentencia que tiene un gran interés para el sector inmobiliario y los agentes de la propiedad inmobiliaria.
 
La Sección Segunda de la Sala Tercera del Tribunal Supremo, en la sentencia de 339/2024, de 28 de febrero, ha declarado que cabe obtener la devolución de lo pagado por plusvalía municipal -el Impuesto sobre el Incremento del Valor de los Terrenos de Naturaleza Urbana- en liquidaciones tributarias firmes, cuando en la transmisión por la que se giró la liquidación  tributaria no existió incremento del valor de los terrenos y, por tanto, se pagó por una ganancia que realmente no se produjo. 
 
El obstáculo para la devolución de lo pagado en tal concepto era que, en los casos de liquidaciones firmes, es decir, que no se recurrieron dentro de plazo, no existía un cauce claramente establecido en la legislación tributaria para obtener la revisión  de oficio de estas liquidaciones, aunque fueran el resultado de haber aplicado una ley inconstitucional. La sentencia del Tribunal Constitucional 59/2017 de 11 de mayo declaró inconstitucional determinadas normas de la regulación del Impuesto sobre el Incremento del Valor de los Terrenos de Naturaleza Urbana, siempre que en la transmisión gravada no se había producido un  incremento del valor de los terrenos, pero la doctrina jurisprudencial hasta ahora había venido considerando que esta declaración de inconstitucionalidad, por los términos parciales y condicionados en que se realizó, no podía afectar a los actos de liquidación firmes y consentidos, por no existir cauce de revisión de oficio en la Ley General Tributaria. 
 
En la sentencia de 28 de febrero de 2024, ponencia del magistrado Rafael Toledano Cantero, el Tribunal Supremo revisa  su anterior jurisprudencia, establecida en varias sentencias de mayo de 2020, y concluye que, al no existir ninguna limitación de efectos en la declaración de inconstitucionalidad que hizo la sentencia del Tribunal Constitucional 59/2017, las liquidaciones firmes por plusvalía que obligaron a pagar a los contribuyentes en estos casos, en los que no existió ningún incremento de valor de los terrenos, son nulas de pleno derecho, y que la regla general que impone la Constitución para estos casos es limitar al máximo posible los efectos de la ley inconstitucional. 
 
El Tribunal Supremo valora que la aplicación de la ley inconstitucional ha impuesto, en estos casos, una carga tributaria  allí donde no había existido ningún aumento de valor ni riqueza que pudiera ser sometida a tributación. Considera el Tribunal Supremo que en estas situaciones existe vulneración del principio de capacidad económica y de prohibición de confiscatoriedad garantizado por el art. 31.1 de la Constitución Española, y que la propia Constitución impone que se dejen sin efecto, en todo cuanto sea posible, ya que son efectos de la aplicación de una ley inconstitucional. 
 
Con esta perspectiva de interpretación conforme a la Constitución, el Tribunal Supremo afirma que el art. 217.1.g) de la Ley General Tributaria sí permite la revisión de oficio de estas liquidaciones firmes en casos de inexistencia de incremento  de valor de los terrenos, ya que, aunque la redacción de la Ley General Tributaria no es explícita en acoger estos casos  como supuestos de nulidad de pleno derecho, la propia Constitución y la Ley Orgánica del Tribunal Constitucional permiten calificar de nulas estas liquidaciones, y que este conjunto de normas constitucionales habilitan para acudir a la revisión  de oficio y solicitar de los Ayuntamientos la devolución del importe pagado por tales liquidaciones, con los intereses correspondientes. 
 
Con esta resolución judicial se fija criterio en una cuestión que ha sido resuelta de forma dispar en los distintos Juzgados y Tribunales contencioso-administrativos, y se modifica la propia jurisprudencia del Tribunal Supremo.
 

¿Qué puede hacer un ///API por mí?
Informar y Comprobar

INFORMAR sobre el precio de mercado y COMPROBAR todos los datos en una transacción inmobiliaria
Mediar y velar

MEDIAR entre las posturas de los contratantes y VELAR por el cumplimiento de la legislación vigente
Gestionar y emitir

GESTIONAR la obtención de una Hipoteca en las mejores condiciones y EMITIR dictámenes sobre el valor de los inmuebles
Proteger

PROTEGER al consumidor, velando por el respeto de los derechos de los usuarios

Promociones

Últimas noticias
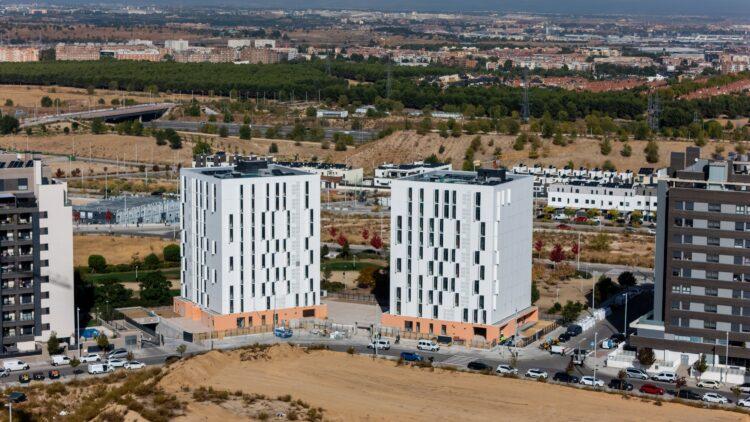
El Ayuntamiento transfiere 30,4 millones a EMVS Madrid para la construcción de nuevas viviendas

El Ayuntamiento transfiere 30,4 millones a EMVS Madrid para la construcción de nuevas viviendas

El Ayuntamiento de Madrid ha transferido a la Empresa Municipal de la Vivienda y Suelo de Madrid (EMVS Madrid) 30,4 millones de euros para gastos corrientes y para financiar la construcción de nuevas promociones de viviendas asequibles para los madrileños. Con esta nueva aportación, aprobada hoy en Junta de Gobierno, EMVS Madrid podrá continuar gestionando y manteniendo el patrimonio d...[+]
Las compraventas de vivienda aumentan un 6,1% en el tercer trimestre en la Comunidad de Madrid

Las compraventas de vivienda aumentan un 6,1% en el tercer trimestre en la Comunidad de Madrid

El número de compraventas de vivienda registradas ascendió a 21.153 durante el tercer trimestre (julio, agosto y septiembre) del año en la Comunidad de Madrid, lo que representa un aumento del 6,1% anual respecto a 2025. En concreto, las compraventas del mes de septiembre ascendieron a 6.074 que si se suman a las registradas en julio y agosto suman 21.153 durante todo el tercer trimestre....[+]