physed.es

El Pleno del Tribunal Constitucional, en una sentencia, conocida ayer, de la que ha sido ponente el magistrado Ricardo Enríquez Sancho, ha desestimado por unanimidad la cuestión de inconstitucionalidad planteada por la Sala de lo Contencioso-Administrativo del Tribunal Superior de Justicia de Andalucía, Ceuta y Melilla, con sede en Málaga, sobre los arts. 10, apartados 2, 3 y 4, y 46.1 del Texto Refundido de la Ley del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados, aprobado por el Real Decreto Legislativo 1/1993, de 24 de septiembre, y la disposición final tercera del texto refundido de la Ley del Catastro Inmobiliario, aprobado por el Real Decreto Legislativo 1/2004, de 5 de marzo, en la redacción que les dieron, respectivamente, los arts. 6.2 y 14.8 de la Ley 11/2021, de 9 de julio, de medidas de prevención y lucha contra el fraude fiscal, de transposición de la Directiva (UE) 2016/1164, del Consejo, de 12 de julio de 2016, por la que se establecen normas contra las prácticas de elusión fiscal que inciden directamente en el funcionamiento del mercado interior, de modificación de diversas normas tributarias y en materia de regulación del juego.
 
La Sala de lo Contencioso-Administrativo consideraba que la normativa reguladora del “valor de referencia” podía vulnerar el principio de capacidad económica del art. 31.1 de la Constitución, al fijarse en los impuestos sobre transmisiones patrimoniales y actos jurídicos documentados (y sobre sucesiones y donaciones) la base imponible de los bienes inmuebles de forma objetiva y general mediante la utilización del “valor de referencia”, lo que generaba el riesgo de sometimiento a tributación de situaciones inexpresivas de capacidad económica.  
 
Para el Pleno del Tribunal Constitucional, sin embargo, la estimación del valor de los bienes inmuebles a través de su “valor de referencia” (fijado por la Dirección General del Catastro), como método indiciario de valoración, no solo somete a tributación una fuente de capacidad económica, sino que lo hace mediante una adecuada medición de la riqueza gravada, existiendo una razonable conexión entre el hecho y la base imponible del impuesto. 

Su adopción como método estimativo de valoración no puede considerarse arbitraria, al responder a una justificación objetiva y razonable (como es la simplificación administrativa, la reducción de la litigiosidad, la seguridad jurídica y la evitación del fraude fiscal), que no solo guarda una estrecha relación con la realidad económica que pretende cuantificar sino que, en aquellos casos en los que pudiera haberse producido una desviación respecto del “valor de mercado”, se ha previsto legalmente la posibilidad de proceder a su corrección. 
 
En consecuencia, para el Pleno se está ante un sistema de cuantificación objetiva de capacidades económicas potenciales que cuenta con una justificación razonable y suficiente desde el punto de vista constitucional, respetando el medio articulado para alcanzar el fin los límites sentados en la propia doctrina del Tribunal Constitucional, no solo por gravar valores medios o potenciales cercanos a los de mercado que son susceptibles de individualización para cada inmueble en atención a sus características específicas, sino también por tratarse de un sistema abierto a su contradicción que permite acreditar, sin límite probatorio de ninguna clase, un valor distinto, pudiendo así procederse a su corrección para una más exacta determinación de la base imponible del impuesto. Ni se trata, entonces, de unas estimaciones genéricas que desconozcan la necesaria singularización en atención a las características (extrínsecas e intrínsecas) de los bienes inmuebles objeto de valoración, ni tampoco de un sistema cerrado de valoración, inaccesible a los obligados tributarios y, por ello, impermeable a una valoración distinta.
 
Fuente: Tribunal Constitucional

¿Qué puede hacer un ///API por mí?
Informar y Comprobar

INFORMAR sobre el precio de mercado y COMPROBAR todos los datos en una transacción inmobiliaria
Mediar y velar

MEDIAR entre las posturas de los contratantes y VELAR por el cumplimiento de la legislación vigente
Gestionar y emitir

GESTIONAR la obtención de una Hipoteca en las mejores condiciones y EMITIR dictámenes sobre el valor de los inmuebles
Proteger

PROTEGER al consumidor, velando por el respeto de los derechos de los usuarios

Promociones

Últimas noticias
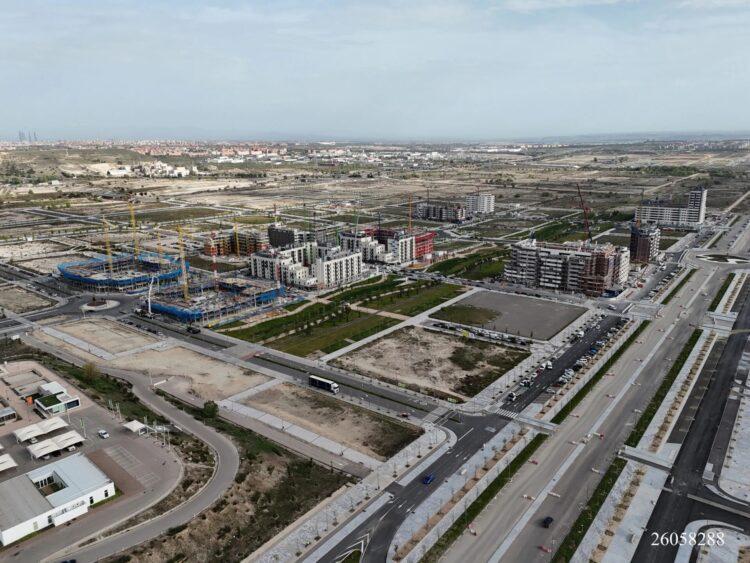
Impulso de las primeras promociones de vivienda libre de alquiler asequible con opción a compra en Los Berrocales

Impulso de las primeras promociones de vivienda libre de alquiler asequible con opción a compra en Los Berrocales

El Ayuntamiento de Madrid continúa facilitando la creación de nuevas viviendas para todos en la ciudad. Esta vez, bajo una nueva fórmula: el alquiler asequible con opción a compra. El alcalde de Madrid, José Luis Martínez-Almeida, ha avanzado, durante la apertura de la I Jornada de Vivienda organizada por el periódico El Debate, que el Área de Urbanismo, Med...[+]
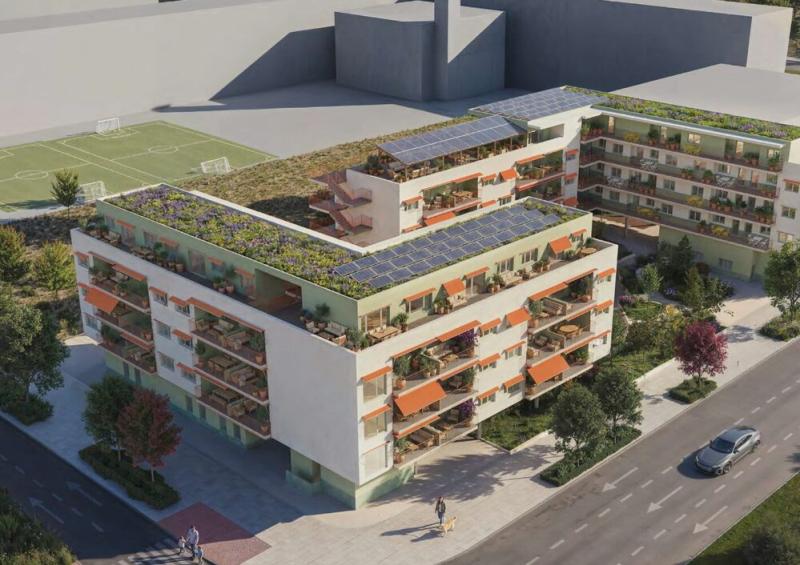
Adjudicadas dos parcelas municipales para desarrollar 95 viviendas colaborativas para mayores

Adjudicadas dos parcelas municipales para desarrollar 95 viviendas colaborativas para mayores

El Ayuntamiento de Madrid ha adjudicado dos parcelas municipales en los distritos de Hortaleza y Ciudad Lineal para desarrollar proyectos de viviendas colaborativas para personas mayores, conocidas como ‘cohousing senior’. Las dos iniciativas sumarán 95 unidades residenciales y permitirán impulsar un modelo de convivencia que combina la autonomía y la privacidad de sus residentes ...[+]
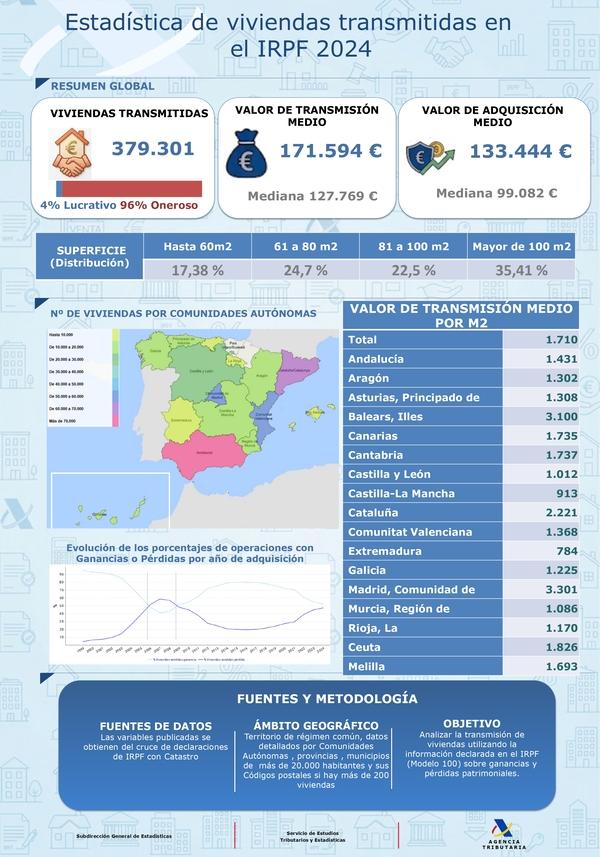
El valor de transmisión medio de las viviendas se situó en 3.301 euros por metro cuadrado en la Comunidad de Madrid en 2024, según Hacienda

El valor de transmisión medio de las viviendas se situó en 3.301 euros por metro cuadrado en la Comunidad de Madrid en 2024, según Hacienda

La Agencia Tributaria ha publicado datos acerca de viviendas transmitidas en las autonomías, excepto País Vasco y Navarra, correspondientes al ejercicio 2024. Según se desprende de la estadística publicada, la Comunidad de Madrid cuenta con el precio por metro cuadrado más elevado en la transmisión de viviendas, con 3.301 euros por metro cuadrado, seguida de Cataluñ...[+]