

- Deducción del 20% por actuaciones que reduzcan un 7% la demanda de calefacción y refrigeración en vivienda habitual. Su periodo de aplicación finalizaba el 31 de diciembre de 2024 y se extiende hasta el 31 de diciembre de 2026, debiendo tratarse de la vivienda habitual del contribuyente, o que esté destinada o vaya a destinarse al alquiler como vivienda habitual, y podrán acogerse las personas físicas que realicen actuaciones de rehabilitación y mejora en las que se obtenga una reducción de al menos un siete por ciento en la demanda de calefacción y refrigeración, según certificado de eficiencia energética de la vivienda. El porcentaje de deducción es de un 20% de las cantidades satisfechas por las obras realizadas en el periodo de aplicación, hasta un máximo de 5.000 euros por vivienda.
- Deducción del 40% por actuaciones que reduzcan un 30% el consumo de energía primaria no renovable, o mejoren la calificación energética alcanzando las letras «A» o «B» en vivienda habitual. Su periodo de aplicación finalizaba el 31 de diciembre de 2024 y se extiende hasta el 31 de diciembre de 2026, debiendo tratarse igualmente de la vivienda habitual del contribuyente, o que esté destinada o vaya a destinarse al alquiler como vivienda habitual, y podrán acogerse las personas físicas que realicen actuaciones de rehabilitación o mejora en las que se reduzca al menos un 30 por ciento del consumo de energía primaria no renovable, acreditable a través del certificado de eficiencia energética de la vivienda, o mejora de la calificación energética de la vivienda para obtener una clase energética «A» o «B», en la misma escala de calificación. El porcentaje de deducción es de un 40% de las cantidades satisfechas por las obras realizadas en el periodo de aplicación, hasta un máximo de 7.500 euros por vivienda.
- Deducción del 60% por actuaciones que reduzcan un 30% el consumo de energía primaria no renovable, o mejoren la calificación alcanzando las letras «A» o «B» en edificios residenciales. Su periodo de aplicación finalizaba el 31 de diciembre de 2024 y se extiende hasta el 31 de diciembre de 2026, debiendo tratarse de actuaciones de mejora que afecten al conjunto del edificio. Podrán acogerse las personas físicas en cuyo edificio se hayan realizado obras de mejora o rehabilitación en las que se obtenga una reducción de al menos un 30 por ciento del consumo de energía primaria no renovable, acreditable a través del certificado de eficiencia energética del edificio, o mejora de la calificación energética del edificio para obtener una clase energética «A» o «B», en la misma escala de calificación. El porcentaje de deducción es de un 60% de las cantidades satisfechas por las obras realizadas en el periodo de aplicación, hasta un máximo de 15.000 euros por vivienda.
¿Qué puede hacer un ///API por mí?
INFORMAR sobre el precio de mercado y COMPROBAR todos los datos en una transacción inmobiliaria
MEDIAR entre las posturas de los contratantes y VELAR por el cumplimiento de la legislación vigente
GESTIONAR la obtención de una Hipoteca en las mejores condiciones y EMITIR dictámenes sobre el valor de los inmuebles
PROTEGER al consumidor, velando por el respeto de los derechos de los usuarios
Promociones
Últimas noticias
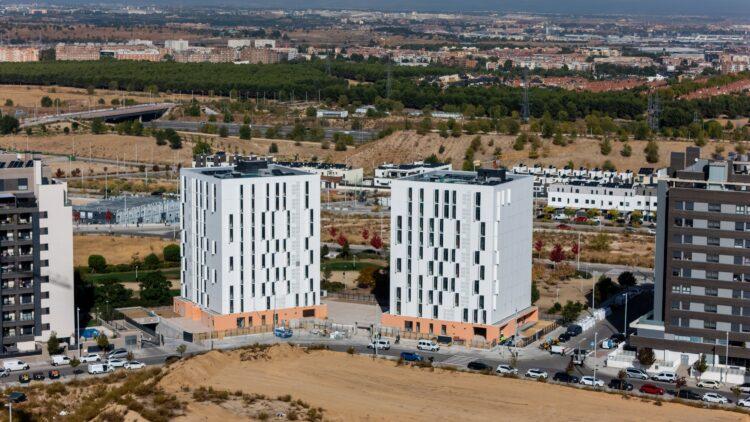
El Ayuntamiento transfiere 30,4 millones a EMVS Madrid para la construcción de nuevas viviendas
El Ayuntamiento de Madrid ha transferido a la Empresa Municipal de la Vivienda y Suelo de Madrid (EMVS Madrid) 30,4 millones de euros para gastos corrientes y para financiar la construcción de nuevas promociones de viviendas asequibles para los madrileños. Con esta nueva aportación, aprobada hoy en Junta de Gobierno, EMVS Madrid podrá continuar gestionando y manteniendo el patrimonio d...[+]
Aprobada La ley LIDER de la Comunidad de Madrid con el objetivo de agilizar la construcción de vivienda
La Ley de Impulso y Desarrollo Equilibrado de la Región (LIDER) de la Comunidad de Madrid, aprobada por la Asamblea regional, agilizará la construcción de viviendas y reducirá a la mitad los plazos de planificación urbanística. La norma sustituirá a la legislación vigente de 2001 para responder a las necesidades derivadas del crecimiento de los municipios y,...[+]
El Gobierno regional destinará 31,8 millones al Bono Alquiler Joven con ayudas de 250 euros mensuales
La Comunidad de Madrid destinará 31,8 millones de euros a financiar las ayudas del Bono Alquiler Joven, después de que el Consejo de Gobierno haya autorizado la inversión necesaria para su concesión y pago. El programa ofrece 250 euros mensuales durante un máximo de dos años para contribuir al pago de una vivienda o habitación y facilitar la emancipación de ...[+]
La Comunidad de Madrid tramita un nuevo reglamento de vivienda protegida que recupera el alquiler con opción a compra
La Comunidad de Madrid avanza en la tramitación del nuevo Reglamento de Viviendas con Protección Pública, que simplificará los trámites, facilitará la construcción de nuevos inmuebles y ampliará las opciones de acceso de los ciudadanos, con medidas como la recuperación del alquiler con opción a compra, según ha explicado José Mar&...[+]
Las compraventas de vivienda aumentan un 6,1% en el tercer trimestre en la Comunidad de Madrid
El número de compraventas de vivienda registradas ascendió a 21.153 durante el tercer trimestre (julio, agosto y septiembre) del año en la Comunidad de Madrid, lo que representa un aumento del 6,1% anual respecto a 2025. En concreto, las compraventas del mes de septiembre ascendieron a 6.074 que si se suman a las registradas en julio y agosto suman 21.153 durante todo el tercer trimestre....[+]